Domain photovoltaik-ausbau.de kaufen?
Wir ziehen mit dem Projekt
photovoltaik-ausbau.de um.
Sind Sie am Kauf der Domain
photovoltaik-ausbau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaik-ausbau.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
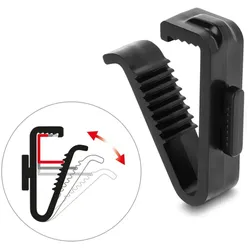
DELOCK Klammern Tierabwehr für Photovoltaik SolarmoduleDiese Klammer von Delock ist die ideale Befestigungslösung für Tierabwehr- und Taubenabwehrsysteme. Sie sorgt für einen sicheren Halt der Abwehrbarrieren an PV-Anlagen. Auf einen BlickMaterialKunststoffMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 58 x 48 x 10 mmMerkmaleBefestigungsklammerPackungsinhalt1 x ClipProduktbeschreibung Klemmtechnik, kein Kleben oder Schrauben Die Klammer sorgt für einen festen Sitz der Abwehrsysteme und verhindert deren Verschiebung durch Wind oder Tiere. Dabei ist sie schnell montiert und flexibel positionierbar ohne Kleben oder Schrauben. • Pro laufenden Meter werden 3 Clips benötigt Alle technischen Daten anzeigen (6 Angaben)Technische DatenMaterialKunststoffMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 58 x 48 x 10 mmLieferumfang und VoraussetzungenMerkmaleBefestigungsklammerPackungsinhalt1 x ClipTechnische Daten laut Herstel...7,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
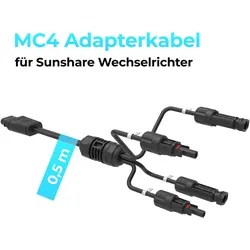
MAS ELEKTRONIK SUNSHARE Adapterkabel 0,5 m Slim auf MC4 für Wechselrichter & Speicher an Fremd-SolarmoduleSUNSHARE 0,5 m Adapterkabel: Sunshare Speicher zu MC4-SolarmoduleDer Adapter stellt die Kompatibilität zwischen dem SUNSHARE-Wechselrichter bzw. dem SUNSHARE-Glory-Stromspeicher und den gängigen MC4-Steckverbindern von Solarpanels anderer Hersteller her.Mit dem 0,5 m Adapterkabel können Sie den Großteil aller verfügbaren Solarpanels anderer Marken problemlos in Ihr SUNSHARE Balkonkraftwerk-System integrieren.Nicht zu Verwechseln - Die Polung der MC4 Anschlüsse dieses 0,5 m Adapters ist vertauscht und funktioniert daher nur zur Verbindung und Kompatibilität mit Dritthersteller-Solarpanels.Das Adapterkabel ist geeignet für:SUNSHARE Mikro-WechselrichterSUNSHARE EnergiespeichersystemeVerbindung mit Solarmodulen anderer Hersteller mit MC4-SteckernDas Adapterkabel ermöglicht die Parallelschaltung von zwei Solarmodulen.Hochqualitatives Kupferkabel für viel LeistungDas Kabel verfügt über einen hochwertigen Kupferleiter mit 4 mm2 Querschnitt und unterstützt Ströme von bis zu 30 A, wodurch eine sichere und zuverlässige Energieübertragung gewährleistet wird.Typische AnwendungMit dem Adapterkabel können:Solarmodule anderer Marken an SUNSHARE Systeme angeschlossen werdenbestehende PV-Module in ein SUNSHARE Balkonkraftwerk integriert werdenmehrere Solarmodule parallel verbunden werdenFür bestimmte Installationen kann zusätzlich das 1,5 m SUNSHARE Adapterkabel für SUNSHARE Solarpanels zu Fremd-Geräten erforderlich sein.Lieferumfang1 × SUNSHARE Slim-zu-MC4 Adapterkabel (0,5 m)29,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warmwasserbereitung mit Photovoltaik – MyPV ELWA, 2600W+ SolarmoduleWarmwasser durch Sonnenenergie – direkt, einfach, unabhängig. Mit dieser Photovoltaik-Komplettlösung nutzt Du die Kraft der Sonne ausschließlich zur Warmwasserbereitung – unabhängig, effizient und clever. Die sechs hochwertigen, bifazialen Solarmodule w1499,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
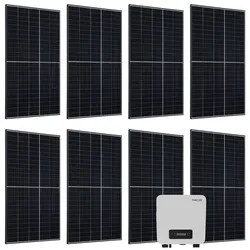
Juskys Solaranlage Set 3000 W Photovoltaik Anlage 8 Solarmodule, Wechselrichter und WLANMit dieser leistungsstarken 3 kW Photovoltaik-Anlage mit 8 Solarpaneelen & Wechselrichter produzieren Sie zu Hause regenerativen Strom aus Sonnenenergie. Das Set besteht aus acht Solarmodulen mit je 400 W Leistung sowie einem effizienten und darauf abgesti1999,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
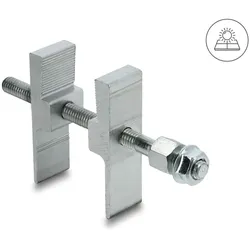
DELOCK Klammer f.Tierabwehr - Photovoltaik Solarmodule Alu.Diese Klammer von Delock ist die ideale Befestigungslösung für Tierabwehr- und Taubenabwehrsysteme. Sie sorgt für einen sicheren Halt der Abwehrbarrieren an PV-Anlagen. Auf einen BlickMaterialAluminiumMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 88 x 48 x 15 mmMerkmaleBefestigungsklammerPackungsinhalt1 x Schraube, 1 x Mutter, 2 x KlemmenProduktbeschreibung Klemmtechnik, kein Kleben oder Schrauben Die Klammer sorgt für einen festen Sitz der Abwehrsysteme und verhindert deren Verschiebung durch Wind oder Tiere. Dabei ist sie schnell montiert und flexibel positionierbar ohne Kleben oder Schrauben. Alle technischen Daten anzeigen (6 Angaben)Technische DatenMaterialAluminiumMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 88 x 48 x 15 mmLieferumfang und VoraussetzungenMerkmaleBefestigungsklammerPackungsinhalt1 x Schraube, 1 x Mutter, 2 x KlemmenTechnische Daten la...8,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
DELOCK Klammern Tierabwehr für Photovoltaik SolarmoduleDiese Klammer von Delock ist die ideale Befestigungslösung für Tierabwehr- und Taubenabwehrsysteme. Sie sorgt für einen sicheren Halt der Abwehrbarrieren an PV-Anlagen. Auf einen BlickMaterialKunststoffMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 58 x 48 x 10 mmMerkmaleBefestigungsklammerPackungsinhalt1 x ClipProduktbeschreibung Klemmtechnik, kein Kleben oder Schrauben Die Klammer sorgt für einen festen Sitz der Abwehrsysteme und verhindert deren Verschiebung durch Wind oder Tiere. Dabei ist sie schnell montiert und flexibel positionierbar ohne Kleben oder Schrauben. • Pro laufenden Meter werden 3 Clips benötigt Alle technischen Daten anzeigen (6 Angaben)Technische DatenMaterialKunststoffMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 58 x 48 x 10 mmLieferumfang und VoraussetzungenMerkmaleBefestigungsklammerPackungsinhalt1 x ClipTechnische Daten laut Herstel...7,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MAS ELEKTRONIK SUNSHARE Adapterkabel 0,5 m Slim auf MC4 für Wechselrichter & Speicher an Fremd-SolarmoduleSUNSHARE 0,5 m Adapterkabel: Sunshare Speicher zu MC4-SolarmoduleDer Adapter stellt die Kompatibilität zwischen dem SUNSHARE-Wechselrichter bzw. dem SUNSHARE-Glory-Stromspeicher und den gängigen MC4-Steckverbindern von Solarpanels anderer Hersteller her.Mit dem 0,5 m Adapterkabel können Sie den Großteil aller verfügbaren Solarpanels anderer Marken problemlos in Ihr SUNSHARE Balkonkraftwerk-System integrieren.Nicht zu Verwechseln - Die Polung der MC4 Anschlüsse dieses 0,5 m Adapters ist vertauscht und funktioniert daher nur zur Verbindung und Kompatibilität mit Dritthersteller-Solarpanels.Das Adapterkabel ist geeignet für:SUNSHARE Mikro-WechselrichterSUNSHARE EnergiespeichersystemeVerbindung mit Solarmodulen anderer Hersteller mit MC4-SteckernDas Adapterkabel ermöglicht die Parallelschaltung von zwei Solarmodulen.Hochqualitatives Kupferkabel für viel LeistungDas Kabel verfügt über einen hochwertigen Kupferleiter mit 4 mm2 Querschnitt und unterstützt Ströme von bis zu 30 A, wodurch eine sichere und zuverlässige Energieübertragung gewährleistet wird.Typische AnwendungMit dem Adapterkabel können:Solarmodule anderer Marken an SUNSHARE Systeme angeschlossen werdenbestehende PV-Module in ein SUNSHARE Balkonkraftwerk integriert werdenmehrere Solarmodule parallel verbunden werdenFür bestimmte Installationen kann zusätzlich das 1,5 m SUNSHARE Adapterkabel für SUNSHARE Solarpanels zu Fremd-Geräten erforderlich sein.Lieferumfang1 × SUNSHARE Slim-zu-MC4 Adapterkabel (0,5 m)29,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Warmwasserbereitung mit Photovoltaik – MyPV ELWA, 2600W+ SolarmoduleWarmwasser durch Sonnenenergie – direkt, einfach, unabhängig. Mit dieser Photovoltaik-Komplettlösung nutzt Du die Kraft der Sonne ausschließlich zur Warmwasserbereitung – unabhängig, effizient und clever. Die sechs hochwertigen, bifazialen Solarmodule w1499,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.